


¿Cómo se declara la lotería en la renta?
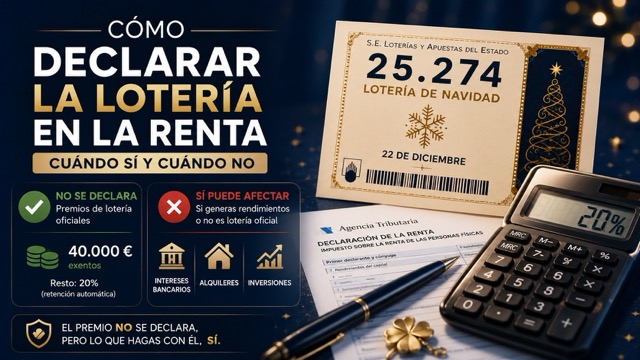
Aquí hay una confusión muy habitual, así que vamos al grano: los premios de lotería no se declaran en el IRPF. No se incluyen en la declaración de la renta como el sueldo o los intereses del banco. Tributan aparte, mediante un gravamen especial que se retiene en el momento del cobro. Cuando cobras un premio, Hacienda ya se ha quedado su parte; no tienes que volver a declararlo.
Los premios no van en el IRPF
Los premios de la Lotería Nacional, Navidad, El Niño, La Primitiva, Euromillones y demás juegos de SELAE están sujetos a un impuesto propio, no al IRPF general. Por eso no se suman a tus ingresos del año ni cambian tu tramo de renta. Se tributa por ellos una sola vez, al cobrarlos.
Cómo funciona el gravamen especial
La regla es sencilla: los premios están exentos hasta 40.000 € y, por encima de esa cantidad, se aplica una retención del 20 % sobre el exceso. Esa retención la practica directamente la administración o el banco al pagar el premio.
| Premio | Parte que tributa | Retención (20 %) |
|---|---|---|
| Hasta 40.000 € | 0 € | 0 € |
| 100.000 € | 60.000 € | 12.000 € |
| 400.000 € (El Gordo) | 360.000 € | 72.000 € |
Lo detallamos en cuánto se lleva Hacienda.
¿Y si soy no residente?
La retención se aplica igual, con independencia de la nacionalidad. Si resides fuera de España, pueden entrar en juego los convenios de doble imposición y el Modelo 210; lo vemos en cómo cobrar la lotería si eres extranjero.
Enlaces relacionados
Sigue con cuánto se lleva Hacienda, cómo cobrar un premio y cómo cobrar si eres extranjero. Y puedes comprar tu Lotería de Navidad online.
Preguntas frecuentes
¿Hay que declarar la lotería en la renta?
No. Los premios no se incluyen en el IRPF; tributan aparte, con una retención del 20 % sobre lo que exceda de 40.000 €, aplicada al cobrar.
¿La lotería sube mi tramo de IRPF?
No. Al no formar parte de la renta general, no se suma a tus ingresos ni afecta a tu tramo.
¿Cuándo se pagan los impuestos del premio?
En el momento del cobro: la administración o el banco retienen el 20 % del exceso sobre 40.000 €.
¿Un premio pequeño hay que declararlo?
No. Los premios de hasta 40.000 € están exentos y tampoco se declaran.
¿Y si el décimo es compartido?
Cada participante tributa por su parte; conviene que el reparto esté bien documentado antes de cobrar.
¿Los no residentes declaran igual?
La retención se aplica igual; en su país pueden aplicarse convenios de doble imposición y el Modelo 210.
Fuentes
- Agencia Tributaria (AEAT): gravamen especial sobre los premios de loterías (exentos hasta 40.000 €; 20 % sobre el exceso, retenido en origen). Disponible en sede.agenciatributaria.gob.es.
- Loterías y Apuestas del Estado (SELAE): cobro y fiscalidad de los premios. Disponible en loteriasyapuestas.es. Consultado en agosto de 2026.
