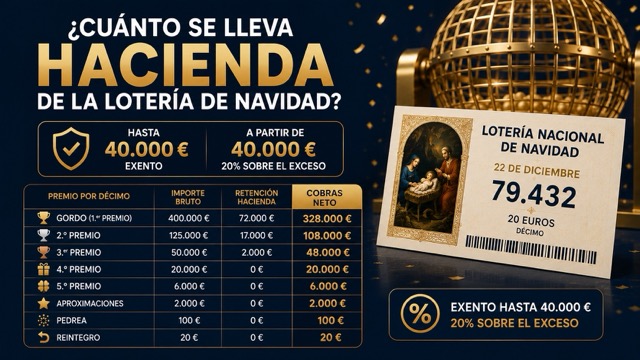
¿Cuánto se lleva Hacienda de la Lotería de Navidad?
Los premios de la Lotería de Navidad de hasta 40.000 € están completamente exentos de impuestos — los cobras íntegros. A partir de ese umbral, Hacienda retiene el 20% sobre la parte que supera los 40.000 €. Aquí tienes el cálculo exacto para cada categoría de premio del sorteo del 22 de diciembre.
La regla básica: exento hasta 40.000 €, 20% sobre el exceso
La normativa es clara:
- Premio ≤ 40.000 €: exento de retención — cobras el importe completo.
- Premio > 40.000 €: los primeros 40.000 € están exentos; sobre el resto se aplica una retención del 20%.
La retención la aplica automáticamente el banco al cobrar el premio. No tienes que hacer ningún trámite previo, aunque el premio sí debe declararse en la renta del año siguiente.
Cuánto se lleva Hacienda por cada premio — cálculo exacto
- Gordo — 400.000 € por décimo:
Base imponible: 400.000 − 40.000 = 360.000 €
Retención (20%): 72.000 €
Cobras: 328.000 € netos - 2.º Premio — 125.000 € por décimo:
Base imponible: 125.000 − 40.000 = 85.000 €
Retención (20%): 17.000 €
Cobras: 108.000 € netos - 3.er Premio — 50.000 € por décimo:
Base imponible: 50.000 − 40.000 = 10.000 €
Retención (20%): 2.000 €
Cobras: 48.000 € netos - 4.º Premio — 20.000 € por décimo:
Por debajo de 40.000 € → Exento. Cobras los 20.000 € íntegros. - 5.º Premio — 6.000 € por décimo:
Exento → cobras 6.000 € íntegros. - Aproximaciones al Gordo — 2.000 € por décimo:
Exento → cobras 2.000 € íntegros. - Pedrea — 100 € por décimo:
Exento → cobras 100 € íntegros. - Reintegro — 20 € por décimo:
Exento → cobras 20 € íntegros.
| Premio (por décimo) | Retención de Hacienda | Te quedas con |
|---|---|---|
| Reintegro — 20 € | 0 € | 20 € |
| Pedrea o terminación — 100 € | 0 € | 100 € |
| 5.º premio — 6.000 € | 0 € | 6.000 € |
| 4.º premio — 20.000 € | 0 € | 20.000 € |
| 40.000 € | 0 € | 40.000 € (justo el límite) |
| 3.er premio — 50.000 € | 2.000 € | 48.000 € |
| 2.º premio — 125.000 € | 17.000 € | 108.000 € |
| El Gordo — 400.000 € | 72.000 € | 328.000 € |
La cuenta es siempre la misma: se restan 40.000 € al premio y al resto se le aplica un 20 %. Con el Gordo: 400.000 − 40.000 = 360.000, y el 20 % de eso son 72.000 € de retención.
No tienes que hacer nada: Loterías descuenta la retención en el momento del pago, así que cobras directamente la cifra neta.
Cuánto se lleva Hacienda de otras cantidades
La regla vale para cualquier premio de Loterías, no solo el de Navidad:
| Si ganas… | Retención | Neto |
|---|---|---|
| 50.000 € | 2.000 € | 48.000 € |
| 100.000 € | 12.000 € | 88.000 € |
| 500.000 € | 92.000 € | 408.000 € |
| 1.000.000 € | 192.000 € | 808.000 € |
| 4.000.000 € (billete completo del Gordo) | 720.000 € | 3.280.000 € |
Ojo al último caso, que es el que más confunde: un billete completo son 10 décimos y cada décimo es un premio independiente, así que se aplican diez exenciones de 40.000 €. Por eso el billete del Gordo deja 3.280.000 € netos y no los 3.208.000 € que saldrían con una sola exención.
La exención es por décimo, no por persona
Es el error más repetido. Si un décimo del Gordo lo compartís cinco personas, no hay cinco exenciones de 40.000 €: hay una, la del décimo. Se retienen los 72.000 € sobre el premio y lo que se reparte entre los cinco son los 328.000 € netos, en la proporción que corresponda a cada uno.
Lo mismo ocurre con las participaciones: la exención va con el décimo, no se multiplica por el número de participantes. Sí conviene, eso sí, que quede constancia de quién juega qué parte antes del sorteo.
¿Qué pasa si compartes el décimo con otras personas?
El umbral de 40.000 € se aplica por décimo, no por persona. Si compartes un décimo con 10 personas mediante participaciones de 1 € cada una, cada participante recibe 32.800 € netos del Gordo (328.000 € ÷ 10). La retención ya se ha aplicado sobre el total del décimo al cobrarlo.
Sin embargo, si la participación que tienes es de 1 € sobre un décimo de 20 €, tu parte del premio es el 5%. El décimo ya ha tributado como un todo antes de que se distribuya entre los participantes.
¿Hay que declararlo en la renta?
Sí. Aunque la retención se aplica automáticamente al cobrar, los premios de lotería deben incluirse en la declaración de la renta del año en que se cobran. Los premios exentos (hasta 40.000 €) se declaran como exentos y no generan más tributación. Los premios superiores a 40.000 € ya han sido objeto de retención, que actúa como pago definitivo — no se tributa de nuevo en la renta por la parte retenida.
¿Ha cambiado algo en 2026?
No. El umbral de exención (40.000 €) y el tipo de retención (20%) se mantienen igual que en años anteriores. Estos parámetros llevan estables desde 2018, cuando se elevó el umbral de los 2.500 € originales hasta los 40.000 € actuales.
Enlaces relacionados
Sigue con cómo cobrar el premio, el premio por décimo (bruto y neto) y qué hacer si te toca. Y para vivir el sorteo, puedes comprar tu Lotería de Navidad online.
Relacionado: si se puede cobrar la lotería por Bizum y cómo se paga realmente cada premio.
Preguntas frecuentes
¿Cuánto se lleva Hacienda del Gordo de Navidad?
72.000 € de retención sobre los 400.000 € del Gordo por décimo. Cobras 328.000 € netos.
¿Los premios pequeños de Navidad pagan impuestos?
No. Los premios de hasta 40.000 € están exentos de retención. Cuartos, quintos, pedrea, terminaciones y reintegros se cobran íntegros.
¿Cuál es el umbral de exención de la lotería?
40.000 € por décimo. Los primeros 40.000 € de cualquier premio están siempre exentos de impuestos.
¿La retención de lotería es un pago definitivo?
Sí. La retención del 20% que aplica el banco al cobrar es un pago definitivo — no se tributa de nuevo en la declaración de renta por esa parte.
¿Y si tengo una participación de 1 €, cuánto me retienen?
La retención se aplica sobre el décimo completo, no sobre cada participación por separado. Si el décimo recibe el Gordo (400.000 €), el banco retiene 72.000 € y distribuye 328.000 € entre todos los participantes proporcionalmente.
Fuentes
- Loterías y Apuestas del Estado (SELAE): cobro de premios. Disponible en loteriasyapuestas.es. Consultado en agosto de 2026.
- Agencia Tributaria (AEAT): gravamen especial sobre premios de loterías (exentos hasta 40.000 €; 20 % sobre el exceso). Disponible en sede.agenciatributaria.gob.es.